Domain domainrichtlinien.de kaufen?
Wir ziehen mit dem Projekt
domainrichtlinien.de um.
Sind Sie am Kauf der Domain
domainrichtlinien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain domainrichtlinien.de kaufen?
Was sind die grundlegenden Bestimmungen und Vorschriften in einem Regelwerk?
Ein Regelwerk enthält die grundlegenden Regeln und Vorschriften, die in einem bestimmten Bereich oder einer Organisation gelten. Es dient dazu, einheitliche Standards festzulegen und das Verhalten der Beteiligten zu regeln. Regelwerke können rechtlich bindend sein und müssen von allen Beteiligten eingehalten werden. **
Wie lange beträgt in der Regel die Zahlungsfrist für Rechnungen in den meisten Geschäftsbeziehungen? Gibt es gesetzliche Vorgaben für die Zahlungsfrist von Rechnungen?
In der Regel beträgt die Zahlungsfrist für Rechnungen 30 Tage. Es gibt gesetzliche Vorgaben für die Zahlungsfrist von Rechnungen, die in Deutschland im Bürgerlichen Gesetzbuch (BGB) geregelt sind. Gemäß § 286 BGB beträgt die gesetzliche Zahlungsfrist 30 Tage nach Erhalt der Rechnung oder einer gleichwertigen Zahlungsaufforderung. **
Ähnliche Suchbegriffe für Rechnungen
Top-Angebote
Produkte zum Begriff Rechnungen:
-
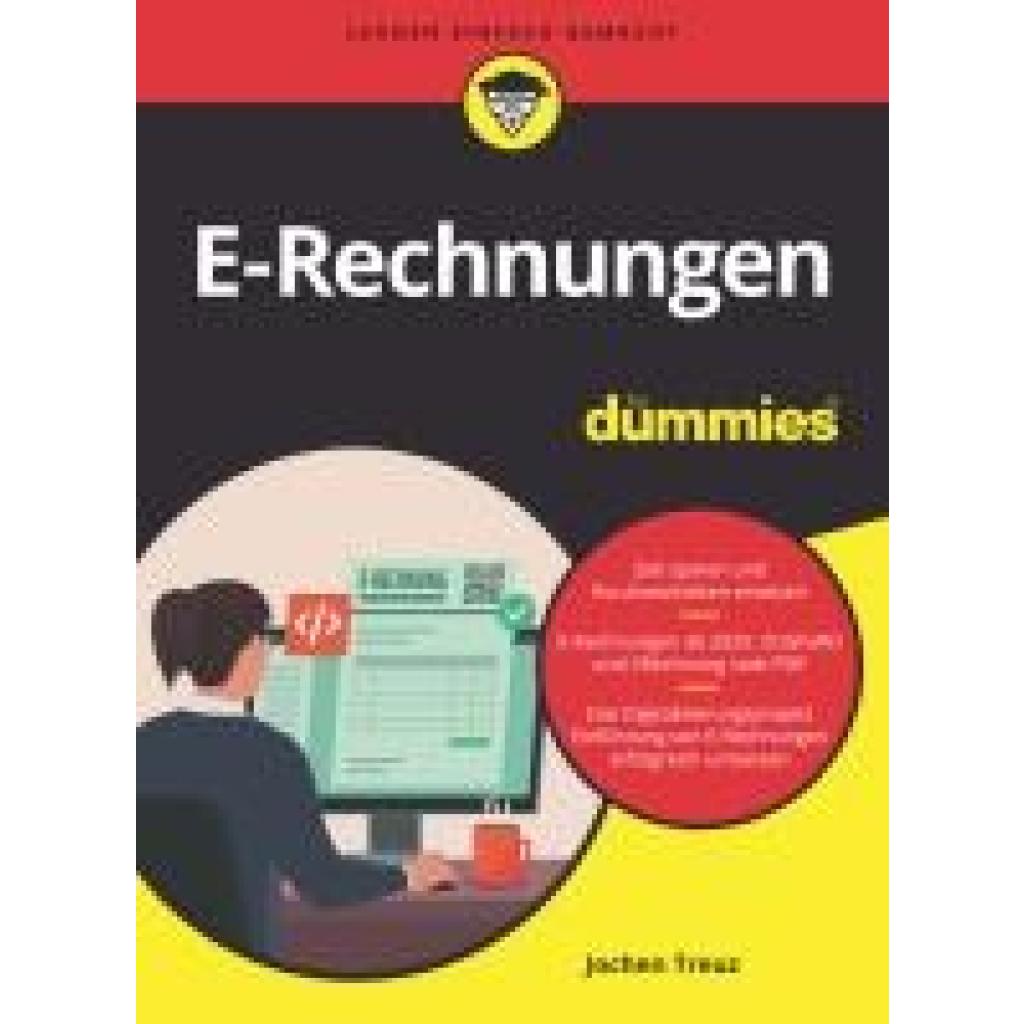
Treuz, Jochen: E-Rechnungen für DummiesE-Rechnungen für Dummies , Papier oder PDF war gestern. E-Rechnung kommt! Wussten Sie, dass beginnend ab 2025 bis spätestens 2028 im B2B-Bereich nur noch E-Rechnungen in Formaten wie ZUGFeRD und XRechnung zulässig sind? Dieses Buch ist ein praktischer Leitfaden für die Einführung von E-Rechnungen in Ihrem Unternehmen. Sie lernen die rechtlichen, technischen und organisatorischen Rahmenbedingungen für die Digitalisierung Ihres Rechnungswesens kennen und erfahren, wie Sie durch Automatisierung und Digitalisierung viel Zeit sparen und die Abläufe für die Bearbeitung von E-Rechnungen in Ihrem Unternehmen etablieren. Sie erfahren Welche Übertragungswege und Rechnungsformate es gibt Welche rechtlichen und technischen Hintergründe Sie kennen sollten Wie Sie elektronische Ausgangsrechnungen erzeugen und elektronische Eingangsrechnungen verarbeiten , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250115, Titel der Reihe: für Dummies##, Autoren: Treuz, Jochen, Seitenzahl/Blattzahl: 304, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Automatisierung; Buchführung; Corporate Finance; Digitalisierung; E-Rechnung; Finanzbuchhaltung; Rechnungslegung; Rechnungstellung; Rechnungswesen; Spezialthemen Rechnungswesen; XRechnung; ZUGFeRD, Fachschema: Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: TB/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 18, Gewicht: 504, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Rechnungen Pflicht?
Ja, Rechnungen sind in vielen Fällen Pflicht. Sie dienen als Nachweis für getätigte Transaktionen und sind wichtig für die Buchhaltung und Steuererklärung. Unternehmen sind gesetzlich verpflichtet, Rechnungen auszustellen und aufzubewahren. Auch Privatpersonen sollten Rechnungen für größere Anschaffungen oder Dienstleistungen aufbewahren, um im Falle von Reklamationen oder Garantieansprüchen abgesichert zu sein. In einigen Ländern gelten spezielle Regelungen für die Ausstellung von Rechnungen, daher ist es ratsam, sich über die jeweiligen Vorschriften zu informieren. Letztendlich bieten Rechnungen sowohl dem Verkäufer als auch dem Käufer Sicherheit und Transparenz. **
-
Sind Rechnungen Verbindlichkeiten?
Sind Rechnungen Verbindlichkeiten? Rechnungen sind keine Verbindlichkeiten, sondern lediglich eine Aufstellung der erbrachten Leistungen oder Waren, die bezahlt werden müssen. Sie dienen als Nachweis für getätigte Transaktionen und sind ein wichtiger Bestandteil der Buchhaltung. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat und in der Bilanz ausgewiesen werden. Es ist wichtig, Rechnungen zeitnah zu begleichen, um keine Verbindlichkeiten entstehen zu lassen und die Liquidität des Unternehmens zu gewährleisten. **
-
Was sind die Vorteile elektronischer Rechnungen im Vergleich zu papierbasierten Rechnungen?
Elektronische Rechnungen sind umweltfreundlicher, da kein Papier verbraucht wird. Sie sind schneller und kostengünstiger zu versenden und zu verarbeiten. Zudem lassen sie sich einfacher archivieren und schneller wiederfinden. **
-
Wie lange sollten Unternehmen Rechnungen für steuerliche und rechtliche Zwecke aufbewahren? Was sind die gesetzlichen Anforderungen an die Gestaltung von Rechnungen?
Unternehmen sollten Rechnungen für steuerliche und rechtliche Zwecke mindestens 10 Jahre aufbewahren. Die gesetzlichen Anforderungen an die Gestaltung von Rechnungen umfassen Angaben wie Name und Adresse des Rechnungsausstellers, Rechnungsdatum, Leistungsbeschreibung, Menge und Preis der gelieferten Waren oder erbrachten Dienstleistungen sowie die Umsatzsteuer-Identifikationsnummer. **

Wie lange sollten Unternehmen Rechnungen aufbewahren, um gesetzlichen Anforderungen zu entsprechen?
Unternehmen sollten Rechnungen mindestens 10 Jahre lang aufbewahren, um gesetzlichen Anforderungen zu entsprechen. Dies gilt sowohl für elektronische als auch für physische Rechnungen. Nach Ablauf dieser Frist können die Rechnungen vernichtet werden. **
Wie lange sollten Unternehmen Rechnungen aufbewahren, um gesetzlichen Anforderungen zu entsprechen?
Unternehmen sollten Rechnungen in der Regel für mindestens 10 Jahre aufbewahren, um gesetzlichen Anforderungen zu entsprechen. Dies gilt für steuerliche Zwecke und zur Erfüllung von gesetzlichen Aufbewahrungspflichten. Es ist ratsam, sich über spezifische Anforderungen je nach Land und Branche zu informieren. **
Top-Angebote
Produkte zum Begriff Rechnungen:
-
Treuz, Jochen: E-Rechnungen für DummiesE-Rechnungen für Dummies , Papier oder PDF war gestern. E-Rechnung kommt! Wussten Sie, dass beginnend ab 2025 bis spätestens 2028 im B2B-Bereich nur noch E-Rechnungen in Formaten wie ZUGFeRD und XRechnung zulässig sind? Dieses Buch ist ein praktischer Leitfaden für die Einführung von E-Rechnungen in Ihrem Unternehmen. Sie lernen die rechtlichen, technischen und organisatorischen Rahmenbedingungen für die Digitalisierung Ihres Rechnungswesens kennen und erfahren, wie Sie durch Automatisierung und Digitalisierung viel Zeit sparen und die Abläufe für die Bearbeitung von E-Rechnungen in Ihrem Unternehmen etablieren. Sie erfahren Welche Übertragungswege und Rechnungsformate es gibt Welche rechtlichen und technischen Hintergründe Sie kennen sollten Wie Sie elektronische Ausgangsrechnungen erzeugen und elektronische Eingangsrechnungen verarbeiten , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250115, Titel der Reihe: für Dummies##, Autoren: Treuz, Jochen, Seitenzahl/Blattzahl: 304, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Automatisierung; Buchführung; Corporate Finance; Digitalisierung; E-Rechnung; Finanzbuchhaltung; Rechnungslegung; Rechnungstellung; Rechnungswesen; Spezialthemen Rechnungswesen; XRechnung; ZUGFeRD, Fachschema: Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: TB/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 18, Gewicht: 504, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Bestimmungen und Vorschriften in einem Regelwerk?
Ein Regelwerk enthält die grundlegenden Regeln und Vorschriften, die in einem bestimmten Bereich oder einer Organisation gelten. Es dient dazu, einheitliche Standards festzulegen und das Verhalten der Beteiligten zu regeln. Regelwerke können rechtlich bindend sein und müssen von allen Beteiligten eingehalten werden. **
-
Wie lange beträgt in der Regel die Zahlungsfrist für Rechnungen in den meisten Geschäftsbeziehungen? Gibt es gesetzliche Vorgaben für die Zahlungsfrist von Rechnungen?
In der Regel beträgt die Zahlungsfrist für Rechnungen 30 Tage. Es gibt gesetzliche Vorgaben für die Zahlungsfrist von Rechnungen, die in Deutschland im Bürgerlichen Gesetzbuch (BGB) geregelt sind. Gemäß § 286 BGB beträgt die gesetzliche Zahlungsfrist 30 Tage nach Erhalt der Rechnung oder einer gleichwertigen Zahlungsaufforderung. **
-
Sind Rechnungen Pflicht?
Ja, Rechnungen sind in vielen Fällen Pflicht. Sie dienen als Nachweis für getätigte Transaktionen und sind wichtig für die Buchhaltung und Steuererklärung. Unternehmen sind gesetzlich verpflichtet, Rechnungen auszustellen und aufzubewahren. Auch Privatpersonen sollten Rechnungen für größere Anschaffungen oder Dienstleistungen aufbewahren, um im Falle von Reklamationen oder Garantieansprüchen abgesichert zu sein. In einigen Ländern gelten spezielle Regelungen für die Ausstellung von Rechnungen, daher ist es ratsam, sich über die jeweiligen Vorschriften zu informieren. Letztendlich bieten Rechnungen sowohl dem Verkäufer als auch dem Käufer Sicherheit und Transparenz. **
-
Sind Rechnungen Verbindlichkeiten?
Sind Rechnungen Verbindlichkeiten? Rechnungen sind keine Verbindlichkeiten, sondern lediglich eine Aufstellung der erbrachten Leistungen oder Waren, die bezahlt werden müssen. Sie dienen als Nachweis für getätigte Transaktionen und sind ein wichtiger Bestandteil der Buchhaltung. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat und in der Bilanz ausgewiesen werden. Es ist wichtig, Rechnungen zeitnah zu begleichen, um keine Verbindlichkeiten entstehen zu lassen und die Liquidität des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungen
-
Was sind die Vorteile elektronischer Rechnungen im Vergleich zu papierbasierten Rechnungen?
Elektronische Rechnungen sind umweltfreundlicher, da kein Papier verbraucht wird. Sie sind schneller und kostengünstiger zu versenden und zu verarbeiten. Zudem lassen sie sich einfacher archivieren und schneller wiederfinden. **
-
Wie lange sollten Unternehmen Rechnungen für steuerliche und rechtliche Zwecke aufbewahren? Was sind die gesetzlichen Anforderungen an die Gestaltung von Rechnungen?
Unternehmen sollten Rechnungen für steuerliche und rechtliche Zwecke mindestens 10 Jahre aufbewahren. Die gesetzlichen Anforderungen an die Gestaltung von Rechnungen umfassen Angaben wie Name und Adresse des Rechnungsausstellers, Rechnungsdatum, Leistungsbeschreibung, Menge und Preis der gelieferten Waren oder erbrachten Dienstleistungen sowie die Umsatzsteuer-Identifikationsnummer. **
-
Wie lange sollten Unternehmen Rechnungen aufbewahren, um gesetzlichen Anforderungen zu entsprechen?
Unternehmen sollten Rechnungen mindestens 10 Jahre lang aufbewahren, um gesetzlichen Anforderungen zu entsprechen. Dies gilt sowohl für elektronische als auch für physische Rechnungen. Nach Ablauf dieser Frist können die Rechnungen vernichtet werden. **
-
Wie lange sollten Unternehmen Rechnungen aufbewahren, um gesetzlichen Anforderungen zu entsprechen?
Unternehmen sollten Rechnungen in der Regel für mindestens 10 Jahre aufbewahren, um gesetzlichen Anforderungen zu entsprechen. Dies gilt für steuerliche Zwecke und zur Erfüllung von gesetzlichen Aufbewahrungspflichten. Es ist ratsam, sich über spezifische Anforderungen je nach Land und Branche zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.